当前全球主权债务市场持续震荡,风险隐患不断累积。美国国债规模突破40万亿美元,市场减持态势明显,推动长端收益率持续走高;英、日、法等主要发达经济体债市同步波动,全球公共债务总量处于高位。债市异动持续向资本市场和实体经济传导,全球债务危机是否扩散、风险如何演化与传导、如何有效防范化解,已成为当前全球经济领域的关注焦点。
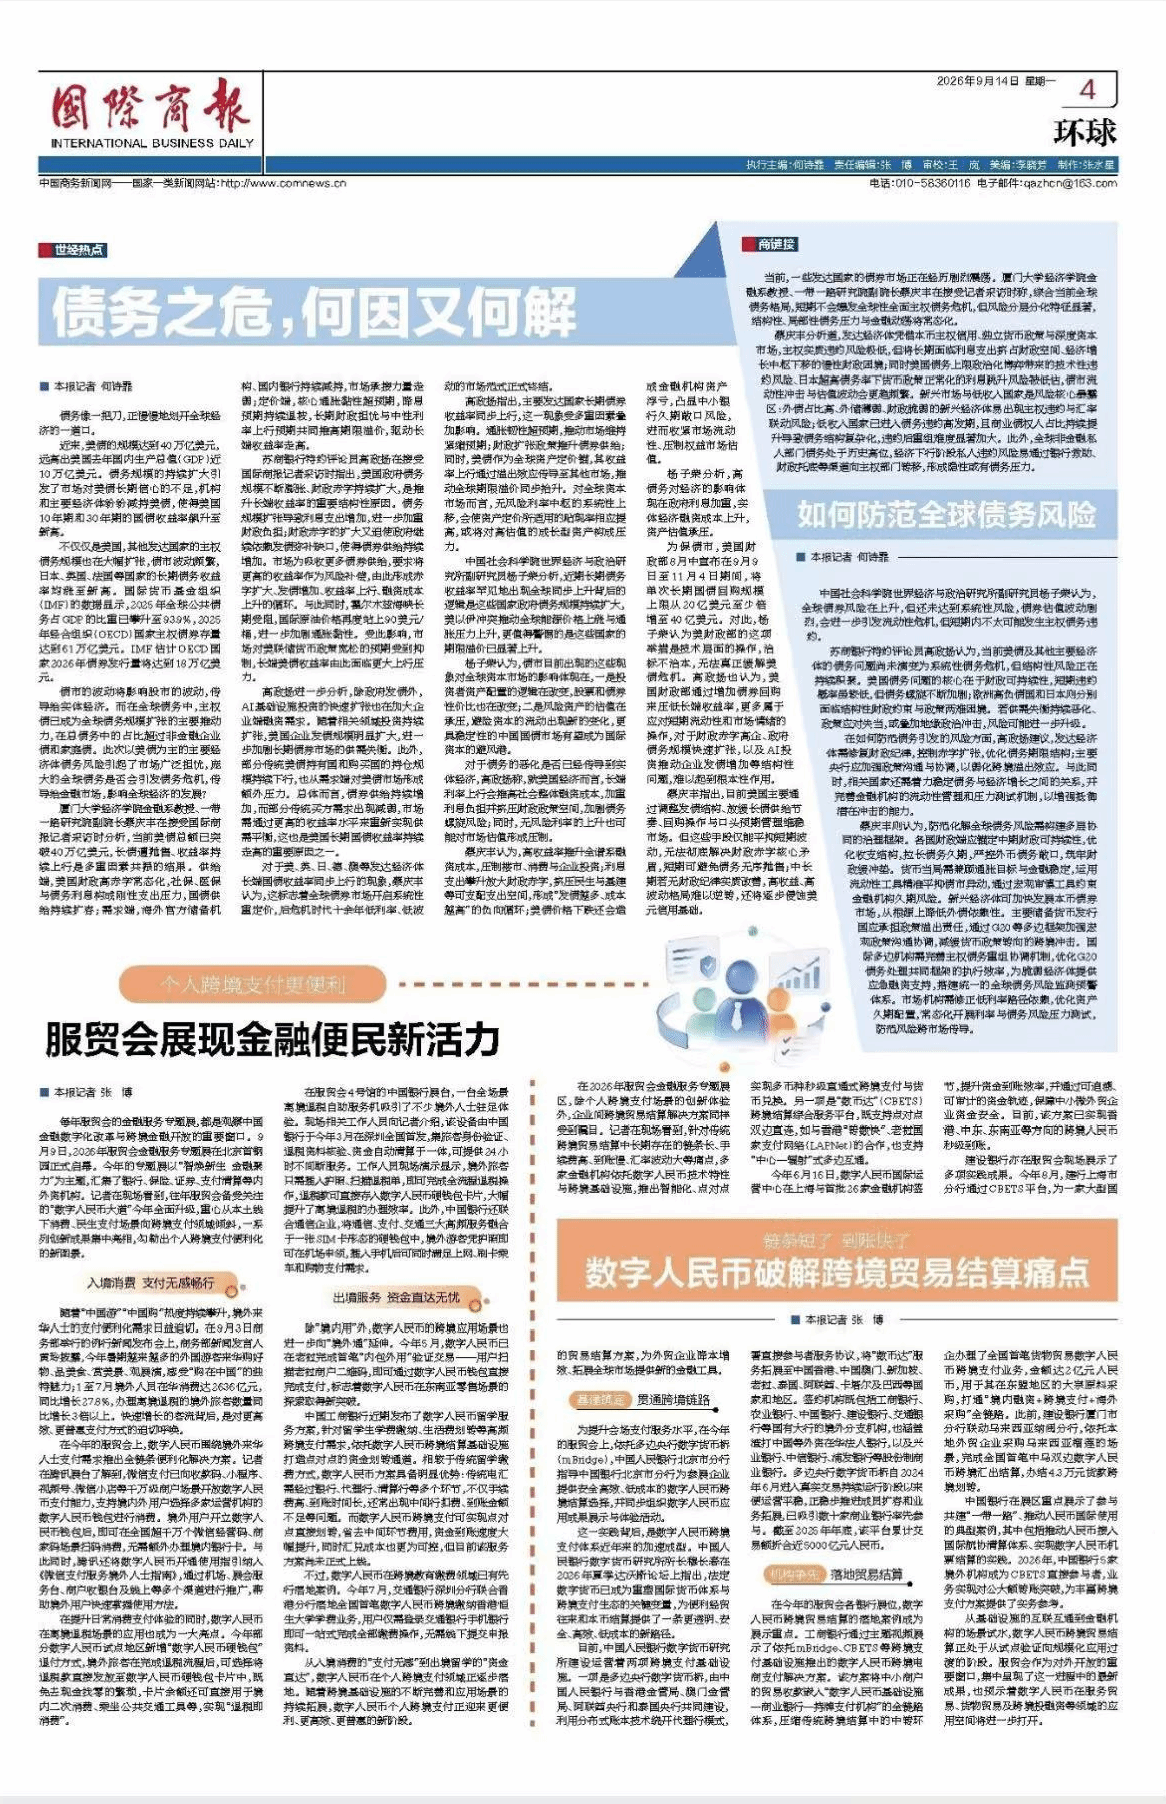
近期,商务部主管的中央媒体《国际商报》围绕全球债市震荡、美债收益率上行、债务风险跨境外溢等热点,刊发专家专访。厦门大学经济学院金融系教授、一带一路研究院副院长蔡庆丰受邀受访,解读美债波动背后的驱动因素与全球债市重定价趋势,梳理债务风险传导机制,评估美国维稳政策成效,辨析各经济体风险差异,并提出系统化的全球债务风险治理思路。
蔡庆丰在采访中指出,当前美国政府债务处于历史高位,长债抛售、收益率上行是供给、需求与市场定价多重因素共振的结果。一方面,美国财政赤字常态化,社保、医保及债务利息带来刚性支出,国债供给持续扩张;另一方面,海外储备机构与本土银行持续减持,市场承接能力走弱。叠加通胀黏性较强、降息预期回落、长期财政忧虑抬升期限溢价,多国长债收益率同步上行,全球债市开启系统性重定价,终结了后危机时代十余年低利率、低波动的市场环境。美债收益率上行将推高全社会融资成本,抑制楼市、消费与企业投资,利息支出增加进一步放大财政赤字,形成负向循环;债价下跌还会造成金融机构资产浮亏,暴露中小银行久期风险。美国各类债市维稳举措只能平抑短期波动,无法根治财政赤字问题,中长期若无有效财政约束,债市高波动格局或将延续,美元信用也会逐步承压。
在全球层面,债务风险呈现结构性分层,整体“全局可控、局部承压”,短期不会爆发全球性主权债务危机,但局部风险震荡将长期存在。发达经济体主权违约风险较低,隐患集中于长期财政失衡,市场对美日隐性债务风险有所低估;风险敞口主要落在新兴市场与低收入国家,其外债压力大、抗风险能力弱,多元债权人结构也增加了债务重组难度。经济下行阶段,私人部门债务还可能转化为政府隐性负债,加剧主权债务压力。为此,蔡庆丰建议构建多层协同的全球债务治理体系:各国坚守财政可持续底线,优化债务结构;货币部门兼顾通胀与金融稳定,缓释久期风险;新兴市场发展本币债市提升抗风险能力。同时依托G20平台深化国际政策协调,健全债务重组与风险预警机制,破除低利率路径依赖,阻断债务风险跨市场传导。
【文章来源:国际商报https://epa.comnews.cn/padphone/content/202609/14/content_31212.html、https://epa.comnews.cn/padphone/content/202609/14/content_31211.html】
蔡庆丰 厦门大学一带一路研究院副院长、厦门大学经济学院教授

 厦大总机:0592-2180000
|
地址:福建省厦门市思明区思明南路422号
|
邮政编码:361005